Catastrophe naturelle et commerce : la procédure spécifique
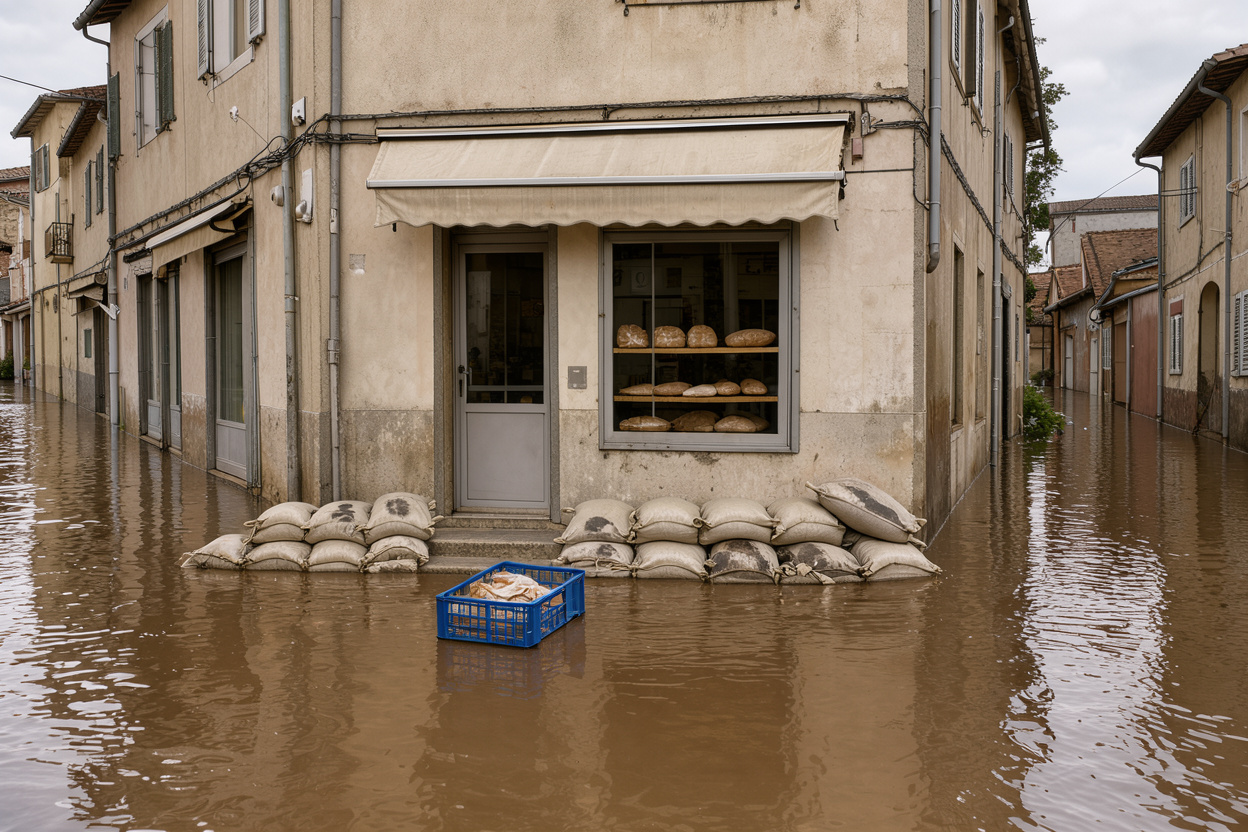
Un commerce inondé, un local fissuré par un mouvement de terrain consécutif à la sécheresse, une réserve envahie par la boue après un orage exceptionnel : ces sinistres ne s’indemnisent pas comme un dégât des eaux ou un incendie ordinaire. Le régime catastrophe naturelle repose sur une mécanique administrative particulière, avec un fait déclencheur unique — l’arrêté interministériel — et un délai de déclaration qui lui est propre. Pour un commerçant, s’y ajoute une difficulté supplémentaire : au bâti et au matériel s’ajoutent souvent des marchandises et un stock endommagés, ainsi qu’une possible perte d’exploitation. Cet article détaille la procédure spécifique applicable à un local professionnel, du constat de l’événement jusqu’à l’indemnisation.
À retenir
– La garantie catastrophe naturelle ne s’active qu’après la publication au Journal officiel d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle sur la commune.
– Le commerçant dispose de 30 jours à compter de cette publication pour déclarer son sinistre à l’assureur.
– Une franchise légale spécifique, distincte de celle des particuliers, s’applique aux biens à usage professionnel.
– Les marchandises et le stock endommagés sont indemnisables au même titre que le bâti et le matériel, dans les limites du contrat multirisque professionnelle.
– La perte d’exploitation consécutive peut être indemnisée en parallèle, si cette garantie a été souscrite.
L’arrêté de catastrophe naturelle, préalable obligatoire à toute indemnisation
Sans arrêté interministériel publié au Journal officiel, la garantie catastrophe naturelle du contrat multirisque professionnelle ne peut pas jouer. L’arrêté de catastrophe naturelle est l’acte administratif par lequel l’État reconnaît qu’un événement naturel d’intensité anormale a affecté une commune donnée : inondation, mouvement de terrain, sécheresse-réhydratation des sols, submersion marine, etc.
La procédure commence en général par une demande formulée par la mairie auprès de la préfecture, après consultation des commerçants et habitants concernés. Une commission interministérielle examine ensuite le dossier. Elle statue sur la reconnaissance de l’état de catastrophe naturelle. Ce processus prend du temps. Plusieurs semaines, parfois plusieurs mois, séparent l’événement de la publication de l’arrêté au Journal officiel. Pendant cette période, le commerçant peut commencer à réunir ses justificatifs : photos, inventaires, factures. Il ne peut pas encore engager formellement la procédure d’indemnisation au titre de la garantie catastrophe naturelle.
Le cadre juridique de ce régime est fixé par le code des assurances. L’article L125-1 pose le principe de la garantie. Les articles réglementaires D125-5 et A125-6 à A125-6-5 précisent les modalités de déclaration, les franchises et les mesures de prévention. L’ancienne annexe A125-1, qui fixait autrefois des clauses types, a été abrogée depuis le 1ᵉʳ janvier 2024 : elle ne doit plus être citée comme référence. Les modalités actuelles relèvent des articles A125-2 à A125-6-5.
Pour la présentation générale de cette garantie dans le contrat multirisque professionnelle, voir Assurance commerce et catastrophes naturelles.
Le délai de 30 jours pour déclarer le sinistre : un délai spécifique à ne pas confondre
Le délai de déclaration catastrophe naturelle est le délai de 30 jours dont dispose l’assuré pour signaler son sinistre à son assureur. Il se décompte à partir de la publication de l’arrêté interministériel au Journal officiel, et non à partir de la date de l’événement lui-même. Ce point de départ est la principale source de confusion : un commerçant peut attendre des semaines après l’inondation ou le mouvement de terrain avant que l’arrêté ne soit publié. C’est seulement à ce moment-là que le compte à rebours de 30 jours commence.
Ce délai spécifique est encadré par l’article L125-2 et précisé par l’article D125-5 du code des assurances. Il est distinct du délai de droit commun applicable aux autres garanties du contrat multirisque professionnelle, généralement plus court et souvent limité à quelques jours ouvrés. Un commerçant qui confond les deux délais risque de déclarer trop tard son sinistre au titre de la garantie catastrophe naturelle. Cela peut compromettre son indemnisation pour cette garantie précise, même si les dommages ont bien été constatés à temps.
Pour suivre la publication de l’arrêté, le commerçant peut consulter le Journal officiel ou se rapprocher de sa mairie, qui est généralement informée en premier. Pour un comparatif des délais applicables aux autres types de sinistres en commerce, voir Délai de déclaration d’un sinistre commerce.
La franchise légale applicable aux locaux professionnels
La franchise catastrophe naturelle est la somme restant à la charge de l’assuré sur chaque sinistre indemnisé au titre de cette garantie. Pour les biens à usage professionnel, elle est fixée par voie réglementaire et diffère de celle appliquée aux particuliers. Elle est définie par les articles A125-6 à A125-6-5 du code des assurances, qui organisent également sa modulation. Dans certaines communes ayant fait l’objet de plusieurs arrêtés successifs sans plan de prévention des risques naturels (PPRN), cette franchise peut être majorée.
Ce montant n’est pas identique pour tous les contrats et peut évoluer par arrêté. Il n’est donc pas repris ici en valeur chiffrée : mieux vaut se référer directement au texte réglementaire en vigueur ou interroger son assureur. Contrairement à certaines pratiques observées pour les particuliers, cette franchise reste à la charge du professionnel et ne peut pas être prise en charge par un tiers.
Marchandises et stock : une indemnisation distincte du bâti
Pour un commerce, le sinistre catastrophe naturelle ne se limite presque jamais aux murs. Au-delà des dommages au bâti et au matériel professionnel, les marchandises et le stock endommagés par l’événement naturel sont eux aussi couverts par la garantie, sous réserve des plafonds et exclusions propres à chaque contrat.
Cette indemnisation suppose de pouvoir justifier la valeur du stock touché : inventaire daté, factures d’achat, relevés de caisse ou tout document permettant d’établir la valeur des marchandises au moment du sinistre. La méthode de constitution de ce dossier de preuve est proche de celle utilisée pour d’autres sinistres touchant les marchandises. Voir à ce sujet Assurance marchandises : comment bien les protéger et, pour la méthode de preuve de la valeur d’un préjudice, Vol de marchandises : comment prouver la valeur du préjudice.
Le cas des denrées périssables ou des produits sensibles à l’humidité mérite une attention particulière : un stock exposé à une inondation peut devenir totalement invendable même sans dommage visible immédiat, ce qui justifie un inventaire rapide et documenté dès que l’accès au local est possible en sécurité.
La perte d’exploitation consécutive à un arrêté catastrophe naturelle
La perte d’exploitation est la garantie qui indemnise la baisse de chiffre d’affaires et les frais supplémentaires subis par un commerce à la suite d’un sinistre l’empêchant de fonctionner normalement. Lorsqu’un commerce ferme ou tourne au ralenti après un événement reconnu comme catastrophe naturelle, cette garantie peut se déclencher en parallèle de l’indemnisation des dommages matériels et des marchandises, à condition d’avoir été souscrite dans le contrat.
L’articulation entre les deux volets est importante à comprendre. L’indemnisation des dommages matériels (bâti, matériel, marchandises) et celle de la perte d’exploitation suivent des logiques de calcul différentes. Les délais de franchise propres à la garantie perte d’exploitation sont distincts du délai de déclaration de 30 jours applicable à la garantie catastrophe naturelle elle-même. France Assureurs souligne que la couverture porte alors à la fois sur la perte d’exploitation proprement dite et sur les frais supplémentaires d’exploitation liés à l’impossibilité d’accéder au local ou à une défaillance de fournisseur touché par le même événement.
Pour le détail de cette garantie et son mode de calcul, voir Assurance perte d’exploitation : à quoi elle sert et Calcul de l’indemnisation pour perte d’exploitation.
Les étapes après la déclaration : expertise et indemnisation
Une fois la déclaration envoyée dans le délai de 30 jours, l’assureur mandate généralement un expert chargé de chiffrer les dommages constatés au bâti, au matériel professionnel et aux marchandises. Cette expertise conditionne le montant de l’indemnisation versée, déduction faite de la franchise légale applicable.
Le commerçant a intérêt à préparer en amont l’ensemble des pièces utiles : photographies datées du local avant et après le sinistre, inventaire des marchandises endommagées, factures d’achat ou d’entretien du matériel. Il doit aussi réunir tout document attestant de l’activité et du chiffre d’affaires si une perte d’exploitation est également en jeu. Pour le déroulé précis de cette étape, voir Expertise après un sinistre en commerce : comment ça se déroule et, pour la liste des pièces à réunir, Documents à fournir après un sinistre en commerce.
France Assureurs rappelle que la mise en œuvre de la garantie catastrophe naturelle pour une entreprise ou un commerce reste conditionnée par la publication de l’arrêté. Elle suit un calendrier propre à chaque dossier, différent de celui d’un sinistre classique. France Assureurs précise également les principes généraux de la garantie et de l’indemnisation pour les professionnels.
Questions fréquentes
Le délai de 30 jours court-il à partir de l’événement ou de l’arrêté ?
Il court à partir de la date de publication de l’arrêté interministériel constatant l’état de catastrophe naturelle au Journal officiel, et non à partir de la date de l’événement lui-même (code des assurances, articles L125-2 et D125-5).
La franchise catastrophe naturelle pour un commerce est-elle la même que pour un particulier ?
Non. Un barème distinct, fixé par les articles A125-6 à A125-6-5 du code des assurances, s’applique aux biens à usage professionnel ; il peut être majoré dans certaines communes ayant connu plusieurs arrêtés successifs sans plan de prévention des risques naturels.
Les marchandises invendables après un sinistre catastrophe naturelle sont-elles remboursées ?
Oui, si le contrat multirisque professionnelle couvre le stock, sur présentation de justificatifs (inventaire, factures), et dans les limites et plafonds prévus par le contrat.
En résumé
La procédure catastrophe naturelle pour un commerce suit un enchaînement précis : publication de l’arrêté interministériel, puis déclaration du sinistre dans un délai de 30 jours, puis expertise et indemnisation. Trois points distinguent ce régime d’un sinistre classique. Le point de départ du délai de déclaration est l’arrêté, pas l’événement. Une franchise légale propre aux locaux professionnels s’applique. Il faut documenter séparément les dommages au bâti, au matériel, aux marchandises et, le cas échéant, la perte d’exploitation. Pour éviter toute perte de droits, il est utile de vérifier dès la souscription du contrat multirisque professionnelle les plafonds et franchises applicables à ces garanties, et de suivre attentivement la publication de l’arrêté après un événement climatique touchant le local.