Assurance pour une cave à vin
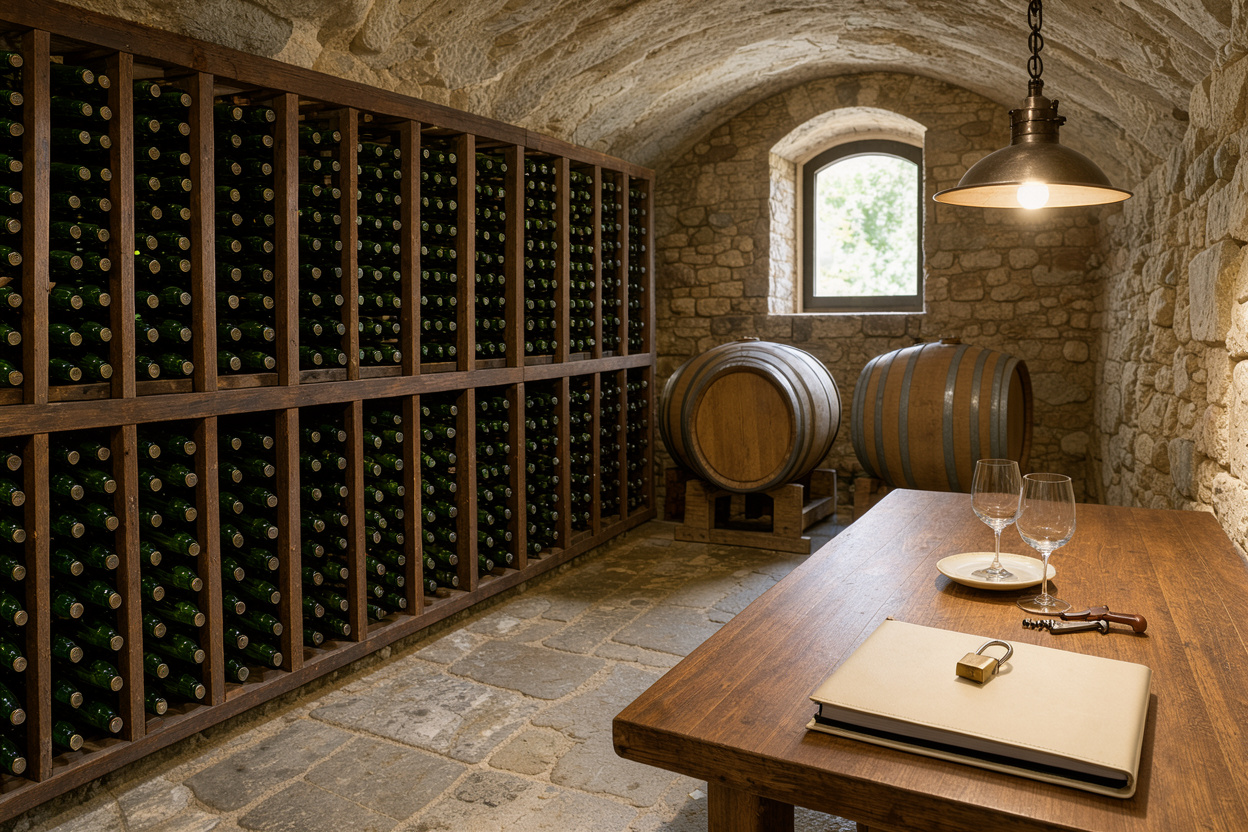
Une cave à vin professionnelle — chez un caviste, un restaurateur ou une épicerie fine — ne ressemble à aucun autre stock de commerce. Sa valeur ne tient pas à la quantité de bouteilles entreposées, mais à la rareté de certaines d’entre elles : un grand cru ou un millésime recherché peut valoir, à lui seul, plusieurs centaines d’euros. Une assurance multirisque professionnelle classique, pensée pour un stock évalué au volume, peut mal couvrir ce type de bien si elle n’est pas adaptée en conséquence.
À retenir
– Le stock d’une cave à vin doit être déclaré à sa valeur réelle, bouteille par bouteille pour les pièces rares, et pas seulement en valeur globale.
– Deux garanties méritent une attention particulière : le dégât des eaux et la variation de température, et le vol ciblé de bouteilles identifiables.
– En cas de sinistre, la valeur d’un stock de vin rare se prouve avec des factures, un inventaire tenu à jour et, souvent, une expertise spécialisée.
– Les exclusions courantes portent sur le défaut de contrôle de température et l’absence de fermeture sécurisée du local.
Pourquoi le stock d’une cave à vin échappe à la logique habituelle de l’assurance commerce
Une assurance multirisque professionnelle couvre en principe les marchandises du commerce, mais son plafond d’indemnisation est souvent calculé sur une estimation moyenne au mètre carré ou au volume de stock. Pour un commerce vendant des produits homogènes, cette logique fonctionne. Elle est en revanche mal adaptée à une cave à vin, où quelques dizaines de bouteilles rares peuvent représenter une part disproportionnée de la valeur totale du stock.
Valeur agréée est une valeur de bien fixée à l’avance avec l’assureur, sur la base de justificatifs, et qui sert de référence en cas de sinistre plutôt qu’une évaluation faite après coup. Pour les bouteilles de collection, demander une valeur agréée — ou a minima signaler ces pièces spécifiquement à l’assureur — évite une indemnisation calculée sur une moyenne qui ignorerait leur rareté. Cette démarche rejoint les principes généraux de protection des marchandises exposés dans notre article sur l’assurance marchandises : comment bien les protéger, qui détaille comment déclarer un stock de valeur inhabituelle.
La garantie dégât des eaux et la variation de température
Une cave à vin professionnelle est exposée à deux risques qui se recoupent sans être identiques. Le premier est le dégât des eaux classique : une fuite, une infiltration ou une rupture de canalisation qui abîme les étiquettes, les cartons ou les casiers de rangement. Le second est plus spécifique au vin : une panne de climatisation ou de régulation thermique qui rompt la conservation à température stable, ce qui peut altérer le vin lui-même sans dégât visible immédiat.
Rupture de la chaîne de conservation est l’interruption des conditions de température et d’hygrométrie stables nécessaires à la bonne tenue d’un vin. Sa conséquence — oxydation, dégradation du bouchon, altération du goût — peut n’être constatée que plusieurs semaines après l’incident. Ce type de sinistre est plus difficile à identifier et à chiffrer qu’un dégât des eaux visible, ce qui justifie de vérifier précisément ce que couvre le contrat sur ce point avant de souscrire. Les mécanismes généraux de cette garantie pour un commerce sont détaillés dans notre article sur l’assurance commerce et garantie dégât des eaux. Le risque de panne d’équipement de conservation est traité plus largement dans chambre froide et risque de panne : comment se prémunir ainsi que dans rupture de la chaîne du froid : un risque assurable, deux situations qui partagent la même logique d’indemnisation qu’une panne de climatisation de cave.
Le vol ciblé de bouteilles rares
Contrairement à un vol opportuniste de marchandises courantes, le vol dans une cave à vin professionnelle vise souvent des bouteilles précises, identifiées à l’avance pour leur valeur de revente. Une bouteille rare est facilement identifiable, transportable et revendable sur un marché parallèle actif, ce qui en fait une cible privilégiée par rapport à un stock de produits courants.
Ce risque appelle une vigilance renforcée sur la sécurisation du local — fermeture, alarme, vidéosurveillance selon la configuration des lieux — et sur la déclaration précise des bouteilles les plus exposées auprès de l’assureur. Les principes de sécurisation d’un commerce contre l’intrusion sont détaillés dans notre article sécuriser un commerce contre le cambriolage, et le fonctionnement de la garantie vol pour un commerce en général est expliqué dans assurance commerce et garantie vol.
Justifier la valeur du stock avant un sinistre
La meilleure protection contre une indemnisation insuffisante se prépare avant tout sinistre. Un inventaire à jour, mentionnant pour chaque bouteille de valeur son appellation, son millésime et son prix d’achat, constitue la base de toute déclaration de sinistre crédible, à condition d’être complété par les factures correspondantes. Pour les pièces les plus rares, un rapport d’expertise réalisé en amont — par exemple lors d’un achat en vente aux enchères ou auprès d’un caviste spécialisé — renforce cette traçabilité.
Cette exigence documentaire n’est pas propre au vin : elle rejoint les recommandations générales pour tout commerce détenant des marchandises de valeur élevée, exposées dans vol de marchandises : comment prouver la valeur du préjudice. Sans ces éléments, l’assureur peut retenir une valeur par défaut nettement inférieure à la valeur réelle du stock perdu.
L’expertise après un sinistre sur un stock de vin
Lorsqu’un sinistre touche une cave à vin, l’évaluation du préjudice est plus complexe que pour un stock standard. Un expert doit tenir compte de la cote du vin au moment du sinistre, qui peut avoir évolué depuis l’achat, de l’état de conservation avant l’incident, et de la difficulté à authentifier certaines bouteilles endommagées ou disparues. Cette complexité justifie souvent le recours à un expert habitué aux vins et spiritueux, en complément de l’expert mandaté par l’assureur.
Le déroulement général d’une expertise après sinistre pour un commerce — désignation de l’expert, contradictoire éventuel, délais — est détaillé dans notre article expertise après un sinistre en commerce : comment ça se déroule. Pour une cave à vin, ce cadre s’applique en s’appuyant en plus sur l’inventaire et les justificatifs de valeur évoqués plus haut.
Points de vigilance à la souscription
Avant de signer un contrat pour une cave à vin professionnelle, plusieurs points méritent d’être vérifiés avec l’assureur. Il s’agit notamment du plafond d’indemnisation par bouteille et non seulement pour le stock global, des conditions exactes de la garantie température (seuils déclenchant la couverture, équipement de contrôle exigé), et des exclusions liées à un défaut de fermeture ou à l’absence de dispositif de sécurité adapté à la valeur du stock. Ces éléments s’inscrivent dans le cadre plus large de la multirisque professionnelle, présenté dans multirisque professionnelle : ce qu’elle couvre pour un commerce.
D’après France Assureurs, l’organisation professionnelle qui représente les sociétés d’assurance en France, les contrats destinés aux professionnels reposent sur une logique de déclaration précise du risque assuré. Plus l’activité et les biens déclarés correspondent à la réalité du commerce, plus l’indemnisation en cas de sinistre est fidèle à la perte réelle. Cette logique s’applique directement à une cave à vin, où une déclaration générique du stock expose à une sous-indemnisation. Les CCI, qui accompagnent les commerçants dans la gestion des risques de leur activité, recommandent de la même manière de faire évaluer régulièrement les actifs spécifiques d’un commerce, dont un stock à forte valeur unitaire fait clairement partie.
Sur le fonctionnement des garanties spécifiques aux objets de valeur, Verspieren souligne l’importance de déclarer précisément les bouteilles les plus recherchées d’une collection pour bénéficier d’une couverture adaptée. Du côté des garanties vol et franchise applicables aux marchandises d’un commerce, MAPA Assurances rappelle que le niveau de franchise et les plafonds varient selon le contrat et les options souscrites. Cela rend la comparaison entre offres indispensable avant de choisir. Sur les mécanismes de garantie applicables aux collections de vin en général, Generali rappelle également qu’une cave à vin mérite une couverture pensée spécifiquement pour ce type de bien plutôt qu’une garantie générique.
Questions fréquentes
Le vol de bouteilles rares est-il couvert par la garantie vol standard ?
La garantie vol standard d’un contrat multirisque professionnelle couvre en principe le vol de marchandises, mais souvent dans la limite d’un plafond global qui peut être insuffisant pour des bouteilles à forte valeur unitaire. Il est recommandé de vérifier ce plafond et, le cas échéant, de déclarer spécifiquement les bouteilles les plus précieuses pour s’assurer d’une couverture adaptée.
Comment prouver la valeur d’un stock de vin après un sinistre ?
La valeur d’un stock de vin se prouve avant tout par un inventaire à jour, les factures d’achat correspondantes et, pour les bouteilles les plus rares, un rapport d’expertise réalisé en amont. Ces éléments permettent à l’expert mandaté après le sinistre de s’appuyer sur des données vérifiables plutôt que sur une estimation par défaut.
Une panne de climatisation de la cave est-elle indemnisable ?
Cela dépend des garanties souscrites : une panne de climatisation entraînant une rupture de la chaîne de conservation n’est pas systématiquement couverte par une garantie dégât des eaux classique. Il convient de vérifier auprès de l’assureur si une garantie spécifique couvre ce type d’incident, distinct d’un dégât des eaux visible.
En résumé
Assurer une cave à vin professionnelle demande une approche différente de celle d’un stock de commerce classique. La valeur du stock tient à quelques bouteilles rares plutôt qu’au volume global, ce qui impose une déclaration précise et, idéalement, une valeur agréée pour les pièces les plus recherchées. Deux garanties méritent une vigilance particulière : la couverture des dégâts liés à la température, distincte d’un dégât des eaux classique, et la garantie vol face à un risque de vol ciblé plutôt qu’opportuniste. En cas de sinistre, un inventaire à jour et des justificatifs de valeur facilitent une expertise souvent plus complexe que pour un stock standard. Avant de souscrire, il est utile de comparer les offres et de vérifier précisément plafonds, franchises et exclusions applicables à ce type de stock, en s’appuyant si besoin sur les ressources générales disponibles dans nos guides et notre lexique.