Déclarer un sinistre pour son commerce : la procédure
Pour déclarer un sinistre à l’assureur de son commerce, il faut agir vite, limiter les dégâts, réunir les preuves puis prévenir l’assureur par le canal prévu au contrat, dans le délai qu’il fixe. La loi encadre ce délai : le contrat ne peut pas prévoir moins de cinq jours ouvrés, et deux jours ouvrés seulement en cas de vol. En pratique, la déclaration se fait le plus souvent en ligne, par téléphone ou par courrier, et elle ouvre le dossier d’indemnisation. Cet article décrit la procédure dans l’ordre où elle se déroule, du lendemain du sinistre jusqu’au règlement du dossier.
À retenir
– Le délai de déclaration est fixé par le contrat, mais il ne peut pas être inférieur à cinq jours ouvrés (deux jours ouvrés en cas de vol), à compter du moment où l’assuré a eu connaissance du sinistre.
– En cas de vol ou de dégradation volontaire, un dépôt de plainte précède ou accompagne la déclaration.
– Sécuriser les lieux et conserver les éléments endommagés sont des gestes à faire avant tout nettoyage complet.
– Un retard n’entraîne une déchéance que si l’assureur prouve qu’il lui a causé un préjudice, sauf force majeure.
– Les actions issues du contrat d’assurance se prescrivent par deux ans à compter de l’événement qui leur donne naissance.
Ce que dit la loi sur la déclaration d’un sinistre
La règle de base figure à l’article L113-2 du Code des assurances. Selon le texte publié sur Légifrance, l’assuré doit donner avis à l’assureur, dès qu’il en a connaissance, de tout sinistre de nature à entraîner la garantie. Il le fait dans le délai fixé par le contrat, et ce délai ne peut pas être inférieur à cinq jours ouvrés. Il est ramené à deux jours ouvrés en cas de vol, et à vingt-quatre heures pour la mortalité du bétail, situation sans rapport avec un commerce classique.
Deux précisions comptent pour un commerçant. D’abord, le délai court à partir de la connaissance du sinistre, et non de sa date de survenance : un dégât des eaux découvert le lundi matin dans une réserve fermée depuis le samedi se compte à partir du lundi. Ensuite, un « jour ouvré » exclut en général le dimanche et les jours fériés ; le contrat précise sa définition, et c’est elle qui fait foi pour le décompte.
Les premiers gestes : sécuriser, limiter, conserver
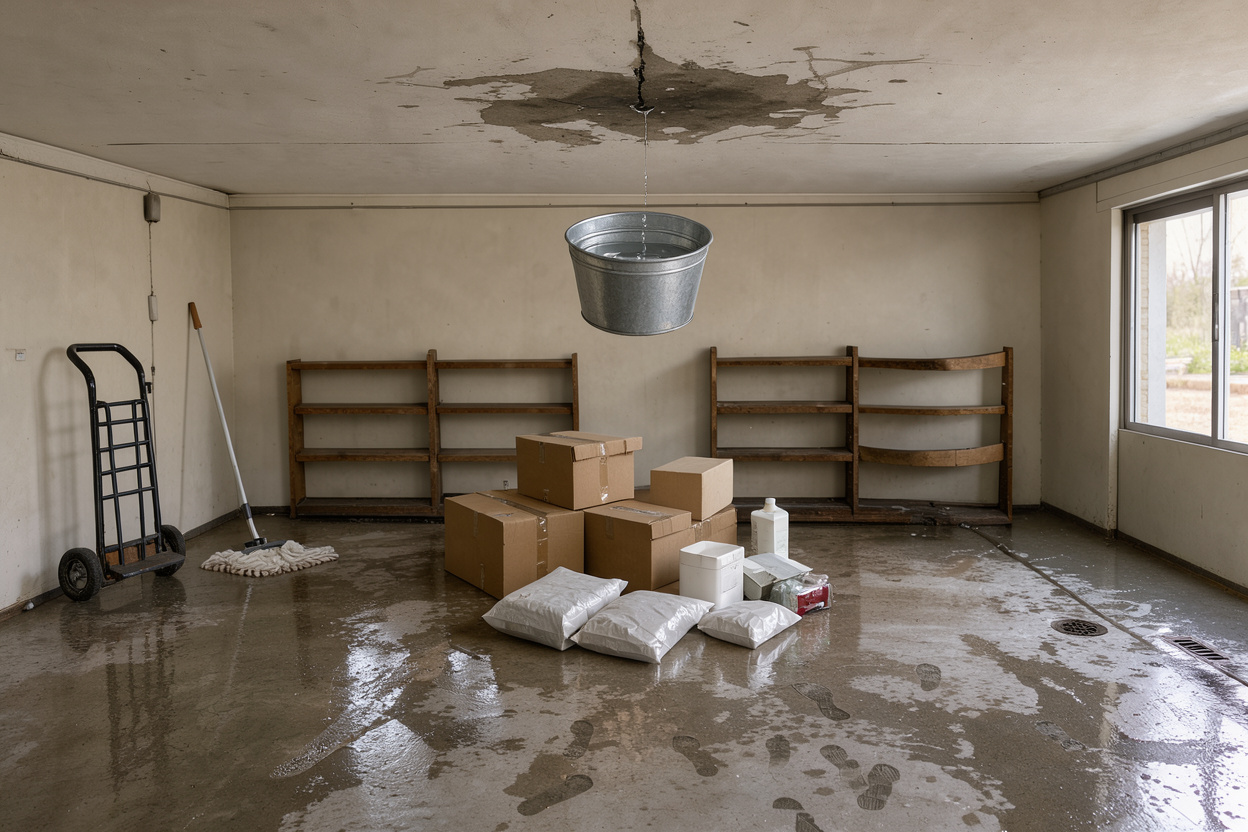
Avant toute démarche administrative, il faut éviter que le dommage s’aggrave. Le contrat d’assurance impose en général à l’assuré de prendre les mesures raisonnables pour limiter les conséquences du sinistre, et les frais engagés à ce titre peuvent, selon le contrat, faire l’objet d’un remboursement. Concrètement :
- couper l’eau, le gaz ou l’électricité si l’installation est en cause ;
- prévenir les secours en cas d’incendie ou de danger pour les personnes ;
- mettre à l’abri les marchandises intactes et fermer ou condamner l’accès en cas d’effraction (panneau provisoire devant une vitrine brisée, par exemple) ;
- photographier et filmer l’ensemble des dégâts avant tout déplacement ou nettoyage.
Une réparation d’urgence (serrure, bâchage) se justifie pour protéger le local ; il faut en conserver les factures.
Vol, cambriolage, vandalisme : la plainte d’abord
Lorsque le sinistre résulte d’une infraction, la plainte fait partie du dossier. Le contrat la demande généralement pour la garantie vol, et le récépissé est joint à la déclaration. Le délai de deux jours ouvrés prévu par la loi pour le vol invite à faire les deux démarches sans attendre : déposer plainte au commissariat ou à la gendarmerie, puis prévenir l’assureur.
Le site officiel Ma Sécurité propose une démarche en ligne pour les atteintes aux biens lorsque l’auteur est inconnu : vol, cambriolage, dégradation ou escroquerie hors internet. Les personnes morales peuvent l’utiliser, par l’intermédiaire d’un représentant disposant d’un compte FranceConnect ou d’un compte de l’organisation. Selon les éléments déclarés, un policier ou un gendarme peut recontacter le déclarant pour compléter la déclaration en personne. Le dépôt en ligne ne se retire pas par internet, ce qui rappelle l’importance de vérifier ce que l’on déclare avant de valider.
Comment et quoi déclarer à l’assureur
Le contrat indique le ou les canaux acceptés : espace client en ligne, application, téléphone, courriel, courrier ou remise à l’agent ou au courtier. Quel que soit le canal, il est utile de garder une trace datée. Le courrier recommandé, ou l’envoi recommandé électronique, donne une preuve de la date d’envoi ; une déclaration en ligne génère en général un accusé de réception ou un numéro de dossier à conserver.
Une déclaration complète comporte :
- le numéro de contrat et l’adresse du local concerné ;
- la date, l’heure et le lieu du sinistre, et la date à laquelle il a été découvert ;
- une description factuelle des circonstances et de la cause présumée, sans interprétation juridique ;
- la nature des dommages : bâtiment, aménagements, matériel, marchandises, éventuelle interruption d’activité ;
- les coordonnées d’éventuels tiers impliqués ou témoins (voisin, locataire, client blessé) ;
- la référence de la plainte, le cas échéant.
Après la déclaration : expertise, échanges et désaccord
L’assureur accuse réception, ouvre le dossier et vérifie les garanties. Selon l’importance des dégâts, il peut mandater un expert, qui visite les lieux, constate les dommages, analyse les causes et évalue le préjudice. L’assuré peut se faire assister, notamment par un expert d’assuré, dont les honoraires ne sont pas toujours pris en charge : le contrat en précise les conditions. Le déroulement de cette étape est présenté dans l’article sur l’expertise après un sinistre en commerce.
Pendant cette phase, quelques réflexes évitent des blocages :
- répondre aux demandes de pièces dans le délai indiqué ;
- transmettre des documents lisibles et complets (factures d’achat, bilans, relevés de stock, devis de réparation) ;
- consigner par écrit les échanges téléphoniques, par exemple en envoyant un courriel de synthèse ;
- ne pas signer un accord d’indemnisation ou un procès-verbal d’expertise sans l’avoir relu, en particulier lorsqu’il mentionne des montants et des coefficients de vétusté.
Les échéances de règlement sont un sujet distinct, traité dans l’article sur les délais légaux d’indemnisation.
Si l’assureur refuse sa garantie ou propose une indemnité que l’assuré juge insuffisante, plusieurs étapes s’enchaînent. La première consiste à écrire au service réclamations de l’assureur en exposant les faits et les pièces contestées. Une contre-expertise ou, quand le contrat la prévoit, une tierce expertise peuvent être engagées. Si le désaccord persiste, la Médiation de l’Assurance peut être saisie gratuitement, à condition d’avoir d’abord tenté de résoudre le litige directement avec l’assureur. Ses avis ne sont pas contraignants et n’empêchent pas un recours judiciaire ultérieur.
Le recours à la médiation ne doit pas faire perdre de vue la prescription de deux ans, présentée plus bas. L’article consacré aux recours et au médiateur de l’assurance pour un litige commerce approfondit ces étapes.
Déclaration tardive et prescription : ce que dit la loi
Un retard de déclaration inquiète beaucoup de commerçants, et la loi est plus nuancée qu’on ne le croit. D’après l’article L113-2 sur Légifrance, la déchéance de garantie pour déclaration tardive ne peut être opposée à l’assuré que si l’assureur établit que le retard lui a causé un préjudice. Elle ne peut pas non plus être invoquée lorsque le retard est dû à un cas fortuit ou à un cas de force majeure.
Cela ne signifie pas que le retard est sans conséquence. Un assureur qui prévient trop tard perd parfois la possibilité de constater l’état des lieux, d’identifier la cause, d’exercer un recours contre un tiers responsable ou de limiter l’aggravation du dommage. C’est à lui de démontrer ce préjudice, et l’appréciation relève, en cas de litige, du juge. Le contrat peut aussi contenir des clauses de déchéance précises ; leur validité et leur portée dépendent de leur rédaction. Si le délai est dépassé, la bonne démarche reste de déclarer immédiatement, d’expliquer les raisons du retard par écrit et de joindre les justificatifs (hospitalisation, fermeture prolongée, découverte tardive).
Une fois le dossier ouvert, il reste une échéance à garder en tête. L’article L114-1 du Code des assurances, consultable sur Légifrance, pose le principe selon lequel toutes les actions dérivant d’un contrat d’assurance se prescrivent par deux ans à compter de l’événement qui y donne naissance. Le texte prévoit des points de départ particuliers : en cas de sinistre, le délai court à compter du jour où les intéressés en ont eu connaissance, s’ils prouvent qu’ils l’ignoraient jusque-là. Une exception existe pour les dommages liés à la sécheresse reconnue comme catastrophe naturelle, avec un délai de cinq ans.
La prescription peut être interrompue. Selon l’article L114-2, elle l’est par les causes ordinaires d’interruption, par la désignation d’experts à la suite d’un sinistre, et par l’envoi d’une lettre recommandée ou d’un envoi recommandé électronique : l’assuré peut ainsi interrompre le délai en écrivant à l’assureur au sujet du règlement de l’indemnité. Concrètement, un dossier qui traîne pendant plusieurs mois sans réponse justifie d’envoyer une relance recommandée, ce qui laisse une trace datée et, dans les conditions prévues par la loi, interrompt le délai.
FAQ
Dans quel délai faut-il déclarer un sinistre à son assureur commerce ?
Le contrat fixe le délai, mais la loi interdit qu’il soit inférieur à cinq jours ouvrés à partir de la connaissance du sinistre, et à deux jours ouvrés en cas de vol (article L113-2 du Code des assurances). Un contrat peut prévoir un délai plus long, jamais plus court.
Faut-il porter plainte avant de déclarer un vol ?
Le contrat exige en général une plainte pour la garantie vol, et le récépissé est joint au dossier. Comme le délai de déclaration en cas de vol est de deux jours ouvrés au minimum, il est prudent de déposer plainte immédiatement, y compris via la pré-plainte en ligne quand l’auteur est inconnu, puis de prévenir l’assureur sans attendre la fin de l’enquête.
Que se passe-t-il si la déclaration est faite en retard ?
L’assureur ne peut opposer la déchéance de garantie que s’il prouve que le retard lui a causé un préjudice, et il ne le peut pas en cas de force majeure ou de cas fortuit. Selon le contrat et les circonstances, un retard peut néanmoins compliquer l’expertise ou la preuve du dommage.
Peut-on déclarer un sinistre par courriel ou en ligne ?
Cela dépend du contrat, qui liste les canaux acceptés : espace client, application, téléphone, courriel, courrier. Une déclaration en ligne délivre en général un accusé ou un numéro de dossier. Pour se ménager une preuve de date, le recommandé, y compris électronique, reste le moyen le plus sûr.
Conclusion
Déclarer un sinistre de commerce n’a rien d’une formalité secondaire : la date, le canal, la précision des faits et la conservation des preuves conditionnent l’instruction du dossier. Les étapes sont simples à énumérer : sécuriser, documenter, porter plainte si l’événement est une infraction, déclarer dans le délai du contrat, suivre l’expertise et surveiller la prescription de deux ans. Chaque contrat comporte ses propres délais, garanties, franchises et exclusions, et la relecture des conditions générales et particulières reste le meilleur point de départ. En cas de désaccord, la réclamation écrite puis la médiation offrent une voie gratuite avant tout recours judiciaire.