Assurance commerce : les garanties indispensables
Un commerce repose sur trois choses que l’assurance peut protéger : le local et son contenu, la responsabilité envers les clients et les tiers, et la capacité à continuer de vendre après un sinistre. Les garanties indispensables sont donc celles qui répondent à ces trois besoins : les dommages aux biens (incendie, explosion, dégât des eaux, catastrophes naturelles, vol et bris selon l’activité), la responsabilité civile liée à l’exploitation et à l’occupation des locaux, et la perte d’exploitation. Le reste dépend de l’activité, du bail et du contrat proposé.
Cet article distingue ce qui est imposé par les textes, ce qui l’est par le bail, et ce qui relève d’un choix éclairé. Il montre aussi comment lire un contrat : plafonds, franchises et exclusions comptent autant que la liste des garanties.
À retenir
– Trois blocs forment le socle d’une assurance commerce : dommages aux biens, responsabilité civile, pertes financières (perte d’exploitation).
– L’assurance du local est en pratique exigée par le bail ; la protection contre les catastrophes naturelles s’ajoute automatiquement aux contrats de dommages aux biens.
– Les extensions utiles varient selon l’activité : produits vendus, denrées alimentaires, objets confiés, installation d’appareils.
– Plafonds, franchises, exclusions et mode de déclenchement de la garantie dans le temps comptent autant que la liste des garanties.
Ce que la loi impose, ce que le bail impose, ce qui reste un choix
Il n’existe pas un texte unique qui listerait « l’assurance du commerçant ». La situation se lit en trois niveaux.
Le premier niveau est légal. Selon service-public.fr, dans sa fiche consacrée à l’assurance de l’entreprise, une entreprise qui loue son local doit l’assurer contre des risques tels que l’incendie, l’explosion, le dégât des eaux et les catastrophes naturelles, avec des extensions possibles pour le vol. La même fiche rappelle que les véhicules de l’entreprise doivent être assurés, que les employeurs doivent proposer une complémentaire santé collective, et que certaines professions réglementées sont soumises à une responsabilité civile professionnelle obligatoire.
Le deuxième niveau est contractuel. Le bail commercial contient très souvent, comme le rappelle un guide de cabinet d’avocats sur les assurances dans le bail commercial, une clause obligeant le locataire à s’assurer et à remettre chaque année une attestation. Le bailleur peut en tirer des conséquences, jusqu’à la résiliation en cas de manquement persistant après mise en demeure, selon ce que prévoit le contrat. Pour le détail de cette question, l’article sur la question de l’obligation d’assurance pour un commerçant apporte le cadre juridique complet.
Le troisième niveau est le choix du commerçant. La perte d’exploitation, la protection juridique ou la garantie des marchandises ne sont pas obligatoires pour la plupart des activités. Elles sont pourtant celles qui font la différence entre un sinistre absorbé et un sinistre qui met le commerce en difficulté.
Les dommages aux biens : le socle du contrat
La garantie des dommages aux biens couvre les éléments matériels du commerce : le local lorsque le commerçant en est propriétaire ou en assume le risque, les agencements, le mobilier, le matériel, les équipements informatiques et les marchandises. Les contrats de multirisque professionnelle organisent en général cette protection autour de quelques événements : incendie et explosion, dégât des eaux, événements climatiques, vol et vandalisme, bris de glace.
Trois points méritent l’attention.
La définition des biens couverts. Un contrat peut distinguer le « contenu » (mobilier, matériel, marchandises) des « aménagements » ou « embellissements » (cloisons, sols, peintures, installations électriques). Ces derniers ne sont pas toujours compris dans la garantie de base et dépendent de ce qui est prévu au contrat et de la répartition fixée dans le bail.
Le mode d’indemnisation. Selon le contrat, les biens peuvent être indemnisés en valeur d’usage, en valeur à neuf ou selon une valeur de remplacement encadrée. L’article sur la valeur à neuf des équipements détaille ce mécanisme.
Les capitaux déclarés. L’indemnisation est calculée à partir des valeurs déclarées à la souscription. Si ces valeurs sont inférieures à la réalité, le contrat peut prévoir une réduction proportionnelle de l’indemnité. Le sujet est traité dans l’article consacré à la sous-assurance et ses risques.
Les catastrophes naturelles : une garantie qui s’ajoute d’office
Le cas des catastrophes naturelles est particulier. L’article L125-1 du Code des assurances, consultable sur Légifrance, prévoit que les contrats souscrits par toute personne physique ou morale autre que l’État et garantissant les dommages d’incendie ou les autres dommages aux biens situés en France ouvrent droit à la garantie contre les effets des catastrophes naturelles. Il précise aussi que lorsque l’assuré est couvert contre les pertes d’exploitation, cette garantie est étendue aux effets des catastrophes naturelles, dans les conditions prévues au contrat.
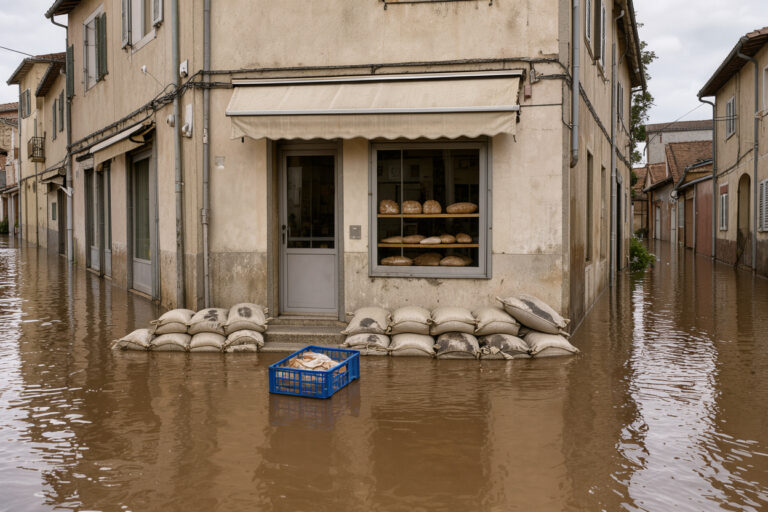
Concrètement, la garantie ne se déclenche pas dès qu’un événement climatique important survient. Elle suppose qu’un arrêté interministériel constate l’état de catastrophe naturelle, en précisant les zones, les périodes et la nature des dommages couverts. Un commerce touché par une inondation ou un mouvement de terrain doit donc attendre cette reconnaissance officielle pour que la garantie joue. Le régime détaillé, avec ses délais et ses franchises, est présenté dans l’article sur les catastrophes naturelles et l’assurance d’un commerce.
La responsabilité civile : protéger contre les dommages causés aux tiers
Si les dommages aux biens protègent le patrimoine du commerçant, la responsabilité civile protège contre les conséquences financières des dommages qu’il cause à autrui. France Assureurs, dans sa présentation des assurances de responsabilités des commerçants et artisans, distingue plusieurs volets.
L’occupation des locaux. Elle vise les dommages causés aux voisins, aux tiers, au propriétaire ou aux autres locataires à la suite d’un incendie, d’une explosion ou d’un dégât des eaux né dans le local.
L’activité professionnelle. La responsabilité civile d’exploitation couvre les accidents causés à des tiers, clients compris, par le commerçant, ses salariés ou son matériel. La responsabilité civile professionnelle, au sens de France Assureurs, vise les dommages causés par des produits après leur livraison ou par des travaux après leur achèvement.
La responsabilité d’employeur. Elle concerne notamment les dommages matériels aux effets personnels des salariés et certaines responsabilités liées aux accidents du travail, dont la faute inexcusable de l’employeur.
Selon l’activité, des extensions deviennent nécessaires : responsabilité civile produits pour la fabrication ou la vente de produits, garantie intoxications alimentaires pour les denrées, responsabilité après livraison ou installation pour les appareils installés chez le client, responsabilité pour objets confiés lorsque le commerce garde des biens de clients. Un contrat conçu pour un commerce d’habillement ne sera pas adapté, tel quel, à une épicerie fine ou à un restaurant. Pour approfondir ce volet, l’article sur la responsabilité civile professionnelle du commerçant en développe les cas pratiques.
La perte d’exploitation et les garanties complémentaires
Après un incendie ou un dégât des eaux important, les biens sont réparés ou remplacés grâce à la garantie de dommages. Mais pendant les travaux, le chiffre d’affaires s’arrête ou baisse, tandis que certaines charges continuent : loyer, salaires, échéances de prêt, abonnements. La garantie de perte d’exploitation vise à compenser cette perte financière lorsqu’elle résulte d’un sinistre garanti touchant le local ou les équipements nécessaires à l’activité.
Cette garantie est en général facultative et souscrite en option ou dans une formule plus complète. Elle se déclenche à la suite d’un dommage matériel garanti : sans sinistre couvert, pas de perte d’exploitation indemnisée. Elle comporte des paramètres à examiner de près : la période d’indemnisation, la franchise exprimée parfois en jours, la base de calcul (marge brute, frais fixes) et les événements couverts. Les garanties étendues, comme la fermeture administrative ou la carence de fournisseur, dépendent entièrement du contrat. L’article sur l’utilité de la perte d’exploitation détaille le fonctionnement, et l’article sur le rôle du multirisque professionnel situe cette garantie dans l’ensemble du contrat.
Les garanties complémentaires à examiner selon l’activité
Au-delà du socle, plusieurs garanties peuvent se révéler pertinentes.
- Vol et vandalisme. Les conditions varient : effraction constatée, mesures de prévention exigées (serrures, rideau métallique, alarme), plafonds spécifiques pour la caisse ou les marchandises de valeur. La déclaration en cas de vol obéit à un délai plus court que les autres sinistres (voir plus bas).
- Panne de matériel réfrigéré ou de froid. Elle concerne l’alimentaire, la fleuristerie, la pharmacie ; la garantie n’est pas toujours comprise dans la formule de base.
- Protection juridique. Selon France Assureurs, une assurance complémentaire peut couvrir les litiges administratifs et commerciaux, proposée à différents niveaux : défense pénale, protection segmentée ou protection générale.
La logique consiste à partir des risques propres au commerce, puis à vérifier que le contrat les traite.
Lire un contrat : plafonds, franchises, exclusions et calendrier de déclaration
Deux contrats affichant la même liste de garanties peuvent produire des résultats très différents après un sinistre. France Assureurs invite à vérifier plusieurs éléments.
Les franchises et les plafonds. Il faut connaître, pour chaque garantie, le montant restant à la charge de l’assuré et le maximum indemnisable par sinistre. Le lien entre franchise et prime est détaillé dans l’article fixation de la franchise.
Le fonctionnement dans le temps de la garantie de responsabilité. France Assureurs recommande de vérifier si la garantie se déclenche selon la date du fait dommageable ou selon celle de la réclamation, et de regarder l’existence d’une garantie subséquente après la résiliation du contrat, qui protège contre les réclamations tardives.
Les exclusions. L’article L113-1 du Code des assurances exige que les clauses d’exclusion soient formelles et limitées, ce que la Cour de cassation applique de façon stricte. Une exclusion doit donc être rédigée de façon précise. Cela ne dispense pas de la lire : c’est à cet endroit que se règlent beaucoup de désaccords.
Les mesures de prévention exigées. Certaines garanties, notamment le vol, sont subordonnées à des moyens de protection (serrures, alarme, rideau). Leur absence peut limiter ou écarter l’indemnisation selon le contrat.
La déclaration du sinistre. L’article L113-2 du Code des assurances, publié sur Légifrance, impose de déclarer le sinistre dès qu’on en a connaissance, dans le délai fixé au contrat, qui ne peut être inférieur à cinq jours ouvrés, ramené à deux jours ouvrés en cas de vol. Lorsque le contrat prévoit une déchéance pour déclaration tardive, l’assureur ne peut l’opposer que s’il établit que le retard lui a causé un préjudice.
Enfin, selon service-public.fr, l’assureur dispose de deux mois pour proposer une indemnisation, délai qui peut aller jusqu’à six mois si une expertise est nécessaire, et le paiement doit intervenir dans les 21 jours suivant l’acceptation.
Foire aux questions
Quelles sont les garanties vraiment indispensables pour un petit commerce ?
Le trio dommages aux biens, responsabilité civile et perte d’exploitation constitue le socle. Le local doit être assuré contre l’incendie, l’explosion et le dégât des eaux, et la responsabilité civile couvre les clients et les tiers. La perte d’exploitation n’est pas obligatoire, mais elle finance la période d’arrêt qui suit un sinistre garanti.
La perte d’exploitation est-elle obligatoire ?
Non, elle est facultative pour la plupart des activités. Elle dépend du contrat et suppose un dommage matériel garanti. Les extensions, comme la fermeture administrative, ne sont pas systématiques et se lisent dans les conditions particulières.
Les catastrophes naturelles sont-elles à souscrire séparément ?
Non. Selon l’article L125-1 du Code des assurances, les contrats garantissant l’incendie ou d’autres dommages aux biens ouvrent droit à cette garantie, qui suppose la publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle.
Dans quel délai faut-il déclarer un sinistre ?
Le délai fixé au contrat ne peut être inférieur à cinq jours ouvrés, et à deux jours ouvrés en cas de vol, d’après l’article L113-2 du Code des assurances. Le contrat peut prévoir un délai plus long, jamais plus court.
Conclusion
Les garanties indispensables d’une assurance commerce ne se résument pas à une liste standard. Elles se construisent en trois temps : protéger les biens du commerce, couvrir les dommages causés aux tiers, et prévoir la continuité de l’activité après un sinistre. Le bail et l’activité précisent ensuite le dosage : aménagements, marchandises, matériel réfrigéré, produits vendus, objets confiés.
La lecture attentive des plafonds, franchises, exclusions et délais de déclaration est la seconde moitié du travail. Elle permet de vérifier que le contrat correspond à l’exploitation réelle et non à un modèle générique.