Assurance pour une boulangerie-pâtisserie
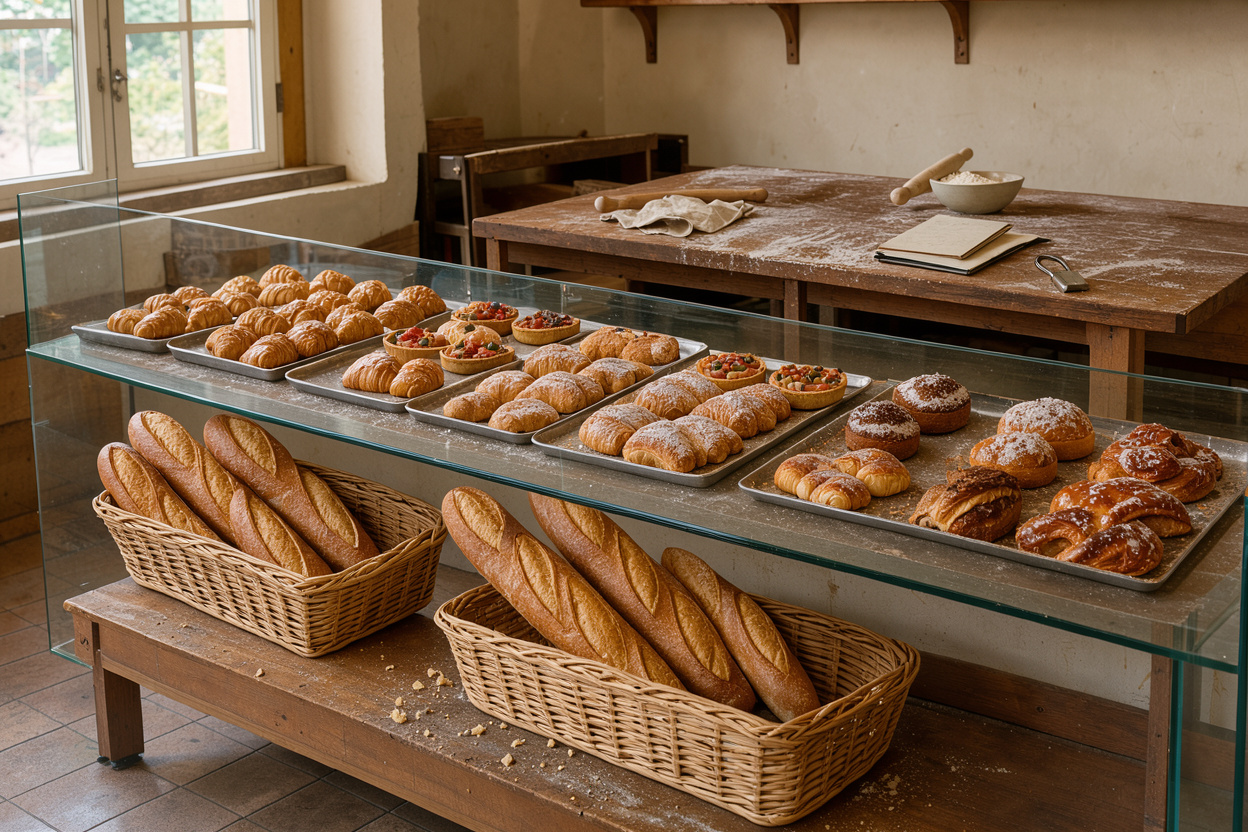
Aucune loi n’impose à un boulanger de souscrire une assurance globale pour son commerce, mais la plupart des boulangeries en ont une, souvent exigée par le bailleur ou la banque. Le contrat de référence est la multirisque professionnelle, qui protège le local, le matériel et les stocks contre l’incendie, le dégât des eaux ou le vol, complétée par une responsabilité civile professionnelle. Ce qui distingue une boulangerie d’un autre commerce tient à quatre points : un four qui chauffe toute la journée, une farine qui s’enflamme facilement, des chambres froides remplies de produits périssables et un fournil où l’arrêt de production coupe immédiatement le chiffre d’affaires.
À retenir
– L’assurance d’une boulangerie n’est pas obligatoire en soi, mais elle est presque toujours demandée par le bailleur ou le financeur.
– Le fournil concentre les risques : chaleur, poussières de farine, gaz et électricité, matériel spécialisé coûteux.
– La perte de denrées après une panne de froid et le remplacement du four ne sont pas automatiques : ils dépendent des garanties et des conditions du contrat.
– La perte d’exploitation doit être calée sur la durée réelle d’une remise en état du fournil.
– Décrire fidèlement l’activité (vente sur place, traiteur, livraison, salon de consommation) évite une réduction d’indemnité en cas de sinistre.
L’assurance est-elle obligatoire pour une boulangerie ?
Il n’existe pas d’obligation générale d’assurer un commerce de bouche. Les guides des assureurs le rappellent : Tutassur indique qu’aucune loi française n’impose une assurance globale au boulanger, et Orus précise que l’assurance n’est pas légalement obligatoire mais que propriétaires et prêteurs la demandent en pratique.
Dans les faits, la question se règle donc par le contrat. Un bail commercial prévoit presque toujours que le locataire s’assure contre l’incendie, l’explosion et le dégât des eaux et qu’il en justifie chaque année par une attestation. Un prêt professionnel pour financer un fonds de commerce ou un four neuf peut, lui aussi, être conditionné à une couverture du matériel financé. La répartition des rôles entre locataire et propriétaire se lit dans le bail.
Il faut distinguer le fait de ne pas être obligé d’assurer son commerce du fait d’en assumer seul les conséquences. Sans contrat, un incendie du fournil, une inondation de la chambre froide ou un accident causé à un client resteraient entièrement à la charge de l’exploitant, y compris le remboursement éventuel du propriétaire ou des voisins.
Pourquoi le fournil est un risque à part
Un fournil réunit dans un espace réduit plusieurs sources de danger. L’INRS souligne qu’une concentration importante de farine dans l’air ou dans un espace confiné peut provoquer un incendie ou une explosion, et que les abords des canalisations de gaz, des chambres à farine et des silos peuvent constituer des zones à atmosphère explosive. L’organisme recommande de limiter les émissions de farine à la source, d’utiliser des équipements adaptés dans les zones concernées, de contrôler les installations électriques et de nettoyer les sols avec des aspirateurs adaptés à la farine plutôt qu’avec des balais ou de l’air comprimé.
Le CGAD, organisation professionnelle des métiers du goût, ajoute que les installations de gaz et d’électricité, l’accumulation de poussières de farine et la vétusté de certaines machines figurent parmi les principaux facteurs de départ de feu, et rappelle les obligations liées au règlement de sécurité des établissements recevant du public.
Pour l’assureur, ces éléments pèsent sur l’appréciation du risque incendie. Ils expliquent que les questionnaires de souscription portent sur l’énergie du four, l’état des installations, la présence d’une hotte ou d’un conduit d’évacuation et l’entretien réalisé. Pour aller plus loin sur les mesures concrètes, voir les gestes qui réduisent le risque de départ de feu.
Le socle : la multirisque professionnelle
La multirisque professionnelle regroupe dans un seul contrat les garanties de dommages aux biens. Pour une boulangerie-pâtisserie, on y retrouve en général :
- l’incendie et l’explosion, garantie centrale au vu du four et de la farine ;
- le dégât des eaux, qui touche aussi bien les canalisations du fournil que les infiltrations venues de l’étage supérieur ;
- le vol et le vandalisme, avec des conditions liées à la protection du local (rideau, serrures, alarme) ;
- les événements climatiques comme la tempête ou la grêle ;
- les dommages électriques, qui atteignent les automates, la régulation des fours et les caisses.
Les guides d’assureurs comme Orus présentent ce socle en y ajoutant des garanties propres au métier. Le contenu exact, les plafonds et les franchises varient d’un contrat à l’autre, et le mode d’indemnisation (valeur à neuf ou valeur d’usage) se lit dans les conditions particulières. Le détail des garanties du feu est développé dans la garantie incendie du contrat commerce.
À côté de la multirisque, la responsabilité civile professionnelle couvre les dommages causés à un tiers, par exemple un client blessé par une chute dans la boutique ou incommodé après la consommation d’un produit. Selon les contrats, cette garantie est intégrée à la multirisque ou souscrite à part, et la question d’une couverture des intoxications alimentaires se vérifie expressément.
Matériel, four et chaîne du froid
Le four, le pétrin et le matériel spécialisé
Dans une boulangerie, le matériel représente une part importante de la valeur assurée : four, pétrin, laminoir, diviseuse, chambre de pousse, vitrines réfrigérées, caisses. La première question à poser est celle de la valeur retenue pour l’indemnisation. Une valeur d’usage tient compte de l’ancienneté de l’équipement, alors qu’une valeur à neuf permet de le remplacer par un matériel équivalent, parfois dans certaines limites de durée ou de plafond.
Deuxième question : le matériel est-il couvert seulement contre les événements classiques (incendie, eau, vol) ou aussi contre les pannes et le bris de machine ? Cette extension se propose comme option chez certains assureurs, comme le montre la liste d’options d’Orus, et elle n’est pas comprise partout. Un four qui s’arrête à la suite d’une surtension relève des dommages électriques ; un four qui s’arrête par usure relève d’une garantie bris de machine, si le contrat en comporte une.
Enfin, l’inventaire du matériel doit rester à jour. Un four remplacé, un laboratoire agrandi ou un investissement récent modifient la valeur à garantir. Le mode d’évaluation (valeur à neuf ou valeur d’usage) et le plafond se relisent à chaque investissement.
Chambre froide et denrées
Les chambres froides et vitrines réfrigérées conservent crèmes, pâtes, viennoiseries crues, produits traiteur. Une panne prolongée, une coupure d’électricité ou une porte mal fermée peut détruire un stock en quelques heures. Selon les guides d’assureurs, cette perte est couverte par une garantie souvent nommée « marchandises en enceinte frigorifique » ou « marchandises à température dirigée », qui ne figure pas forcément dans le socle du contrat et se souscrit expressément.
Plusieurs éléments conditionnent son jeu : la cause de la panne (événement garanti, défaillance électrique, panne de l’appareil), une franchise pouvant s’exprimer en durée, un plafond adapté au stock réel, parfois l’obligation de disposer d’un contrat d’entretien de l’installation. Le sujet est traité plus en profondeur dans comment se prémunir d’une panne de chambre froide et dans la rupture de la chaîne du froid comme risque assurable.
Un point de méthode : les denrées perdues doivent pouvoir être justifiées. Conserver les factures d’achat de matières premières, les relevés de température et le registre des interventions du frigoriste facilite ensuite l’évaluation du dommage.
La perte d’exploitation : durer plus longtemps que les travaux
Après un incendie ou un dégât des eaux important, la boulangerie ferme, mais les charges continuent : loyer, salaires si l’activité n’est pas suspendue, remboursements d’emprunt. La garantie perte d’exploitation vise à compenser la baisse de marge brute et à couvrir certains frais qui continuent, pendant une période d’indemnisation fixée au contrat, à la suite d’un sinistre garanti.
Le point de vigilance propre à la boulangerie est la durée. Remettre en état un fournil suppose de reconstruire, de refaire les installations de gaz et d’électricité, de commander des équipements sur mesure puis de retrouver la clientèle. Une période d’indemnisation courte peut donc s’avérer insuffisante. Certains contrats ajoutent des frais supplémentaires d’exploitation, par exemple la location d’un laboratoire temporaire ou la fabrication chez un confrère, pour limiter la fermeture.
La garantie ne couvre que les sinistres prévus au contrat. Il faut lire les exclusions et le point de départ de la franchise, qui peut être exprimée en jours ouvrés. Le mécanisme complet est expliqué dans à quoi sert l’assurance perte d’exploitation.
Déclarer l’activité et documenter ses pratiques
Déclarer fidèlement l’activité
Une boulangerie n’est pas toujours qu’une boulangerie. Vente sur place, restauration rapide, salon de thé, traiteur, livraison, vente en ligne, fabrication pour des revendeurs : chaque extension modifie le risque et doit apparaître dans la description de l’activité. Les guides d’assureurs notent d’ailleurs que les profils comportant restauration sur place ou activité traiteur relèvent d’une étude particulière.
Le Code des assurances organise les conséquences d’une déclaration inexacte. Selon l’article L113-9, l’omission ou la déclaration inexacte de l’assuré dont la mauvaise foi n’est pas établie n’entraîne pas la nullité de l’assurance ; si elle est constatée après un sinistre, l’indemnité est réduite en proportion du taux de prime payé par rapport au taux qui aurait été dû si les risques avaient été complètement et exactement déclarés. Concrètement, une activité de traiteur non déclarée peut réduire l’indemnisation d’un sinistre, même sans intention de tromper.
Il faut donc relire chaque année la description de l’activité, la surface, le nombre de salariés, le type de four et les stocks maximaux, et informer l’assureur en cours de contrat des changements importants.
Hygiène, prévention et lien avec l’assureur
L’hygiène alimentaire relève de la réglementation sanitaire, non de l’assurance, mais les deux se rejoignent en cas de litige. La CNBPF rappelle que le guide de bonnes pratiques d’hygiène n’est pas obligatoire mais que le professionnel a une obligation de résultat sur la qualité des produits ; la confédération présente aussi son guide de bonnes pratiques d’hygiène, conçu avec les autorités pour aider les professionnels à respecter la réglementation. Une boulangerie qui documente ses procédures et ses relevés se trouve mieux armée si un client met en cause un produit.
Côté prévention des dommages, les mesures recommandées par l’INRS et le CGAD (aspiration de la farine, entretien des installations, vérification de l’électricité, extincteurs, formation du personnel) profitent à la fois à la sécurité et au dialogue avec l’assureur, qui peut en tenir compte dans l’appréciation du risque, sans qu’une baisse de cotisation soit garantie.
FAQ
Faut-il un contrat spécifique pour une boulangerie ?
Non, il n’existe pas d’obligation de contrat spécifique. Beaucoup d’assureurs proposent toutefois des formules pensées pour les métiers de bouche, avec des garanties adaptées au four, au froid et à la perte d’exploitation. L’essentiel est de vérifier que le contrat couvre l’activité réellement exercée.
Le four est-il couvert en cas de panne ?
Cela dépend du contrat. Un incendie, un dégât des eaux ou une surtension sont couverts au titre des garanties habituelles quand elles figurent au contrat. La panne d’origine mécanique suppose en général une garantie bris de machine ou une extension équivalente.
Les denrées perdues après une coupure d’électricité sont-elles remboursées ?
Seulement si le contrat comporte une garantie sur les marchandises en enceinte frigorifique et si les conditions sont réunies (cause de la panne, franchise, plafond, entretien). Les justificatifs d’achat et les relevés de température aident à chiffrer la perte.
Que se passe-t-il si l’activité déclarée ne correspond pas à l’activité réelle ?
Selon l’article L113-9 du Code des assurances, lorsque l’omission ou la déclaration inexacte est découverte après un sinistre et que la mauvaise foi n’est pas établie, l’indemnité est réduite en proportion du taux de prime payé par rapport au taux qui aurait été dû. D’où l’intérêt de déclarer le traiteur, la livraison ou la consommation sur place dès qu’ils existent.
Conclusion
Assurer une boulangerie-pâtisserie revient moins à choisir un produit qu’à faire correspondre le contrat aux réalités du fournil : un four et une farine qui appellent une garantie incendie solide, un matériel spécialisé dont la valeur de remplacement doit être suivie, un froid dont la panne détruit vite un stock, et une période d’indemnisation qui tienne compte du temps réel d’une réouverture. Une lecture attentive des conditions particulières, associée à une description exacte de l’activité, limite les mauvaises surprises au moment du sinistre. Pour situer ces garanties dans une vue d’ensemble, voir les garanties indispensables d’une assurance commerce.