Sécuriser un commerce contre le cambriolage
Pour sécuriser un commerce contre le cambriolage, la démarche la plus efficace combine quatre leviers : un diagnostic de sûreté du local, une protection physique des ouvertures qui retarde l’intrusion, une détection qui alerte rapidement, et des habitudes d’ouverture, de fermeture et de gestion de la caisse. Aucun dispositif ne rend un local inviolable, mais un local difficile à forcer, bien éclairé et visiblement surveillé décourage la plupart des tentatives opportunistes. Cette démarche a aussi une conséquence contractuelle : en assurance, la garantie vol est en général liée à la présence et à l’usage effectif de moyens de protection précisés dans le contrat.
À retenir
– Un référent sûreté de la police ou de la gendarmerie peut réaliser gratuitement un diagnostic de sécurité de votre local.
– Le principe : retarder l’intrusion (serrures, rideaux, vitrages), la détecter (alarme, télésurveillance), et réduire l’attrait du lieu (peu de liquidités, biens de valeur protégés).
– Les assureurs conditionnent souvent la garantie vol à des moyens de protection précis : lisez la liste de votre contrat et appliquez-la réellement.
– En cas de vol, la loi impose un délai minimal de déclaration à l’assureur de deux jours ouvrés, sauf clause plus favorable.
Un commerce n’est pas un logement. Il concentre des marchandises, parfois de la trésorerie, du matériel informatique et de caisse, et il est vide plusieurs heures chaque nuit ainsi que certains jours entiers. Le vitrage est souvent la première ouverture visible depuis la rue, et les accès de service (porte arrière, réserve, cour) sont fréquemment moins protégés que la façade.
Commencer par un diagnostic de sûreté gratuit
Les services de l’État proposent un accompagnement méconnu des commerçants. Selon la fiche pratique du site Ma Sécurité du ministère de l’Intérieur, les référents sûreté sont des gendarmes ou des policiers formés à la prévention situationnelle et à la vidéoprotection. Ils apportent une expertise et des conseils pour sécuriser des sites professionnels, des espaces publics ou des logements.
Côté gendarmerie, la démarche commence par un contact informel avec la brigade locale ; pour des travaux plus poussés, une demande écrite est adressée au groupement départemental de gendarmerie. Côté police, on s’adresse au commissariat. Le site précise que l’intervention est gratuite, qu’elle n’a pas de caractère contractuel et qu’elle n’engage la responsabilité ni de la personne ni de la gendarmerie ou de la police. Des référents sûreté sont présents dans chaque département.
L’intérêt pour un commerçant est concret. Le référent regarde le local avec l’expérience des modes opératoires, hiérarchise les faiblesses et peut orienter vers des solutions proportionnées, y compris sur l’implantation d’une vidéoprotection. Ses conseils n’obligent à aucun achat et n’engagent aucun assureur : votre contrat reste la référence pour les exigences de garantie. Conservez toutefois le compte rendu, qui montre une démarche sérieuse.
Retarder l’intrusion : ouvertures, serrures, vitrines
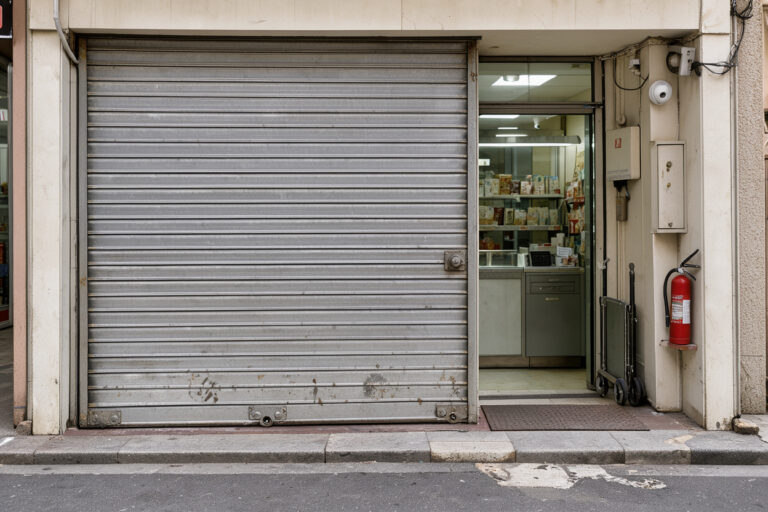
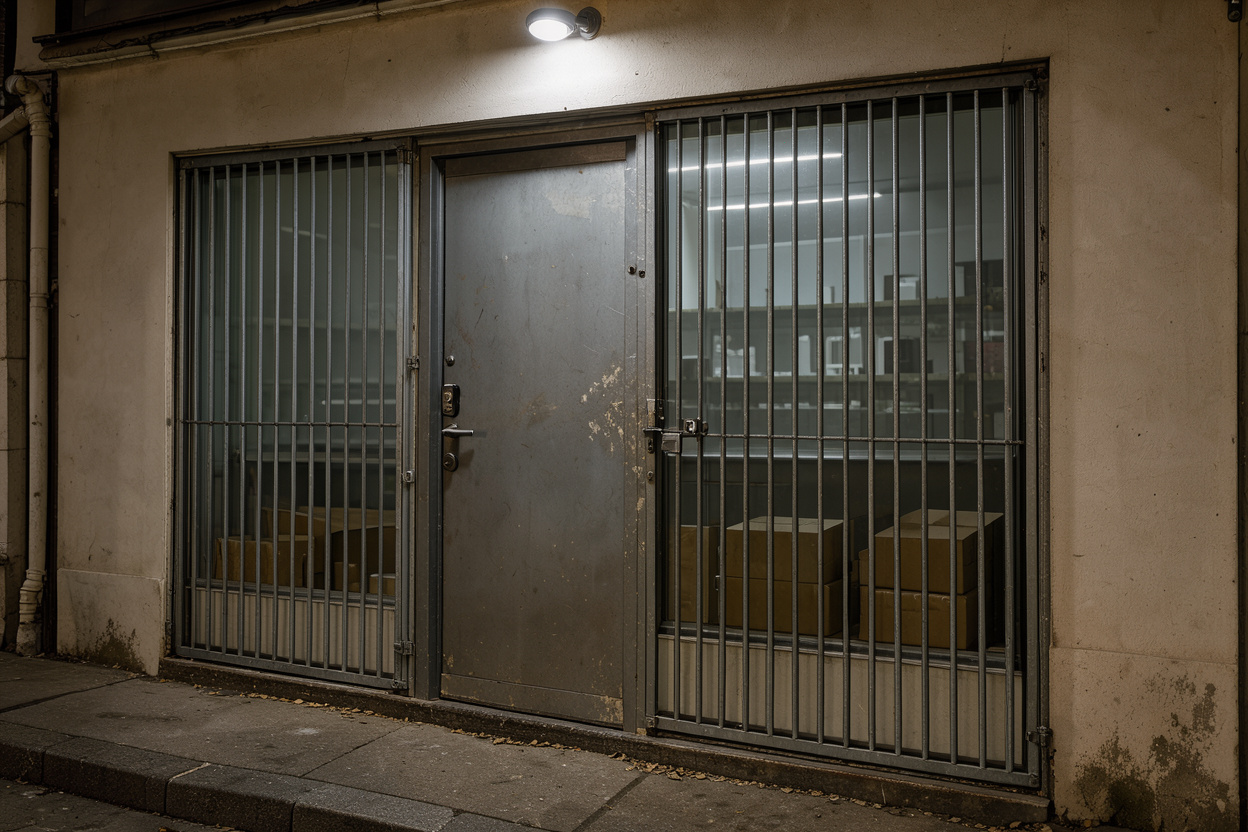
La protection des ouvertures est la base. Les conseils de prévention publiés par les assureurs convergent sur quelques points, que l’on retrouve par exemple dans les recommandations de Groupama pour les commerces : rideaux métalliques ou grilles de protection devant les vitrines, serrures multipoints ou dispositifs anti-effraction sur les portes et fenêtres, accès secondaires maintenus fermés et réservés au personnel autorisé.
Quelques principes pratiques :
- La façade : un rideau métallique ou une grille protège la vitrine en dehors des heures d’ouverture ; un vitrage feuilleté ou retardateur d’effraction complète le dispositif là où le rideau est impossible. Les caractéristiques varient selon les produits et les exigences du contrat.
- Les portes : une serrure de qualité, à plusieurs points de fermeture, vaut mieux qu’un simple verrou ; la porte elle-même, son cadre et ses gonds doivent être à la hauteur de la serrure, sinon le dispositif est contourné par le maillon faible.
- Les accès de service : porte arrière, trappe de cave, fenêtre de réserve, soupirail. Ils sont souvent oubliés alors qu’ils sont à l’abri des regards.
- Les abords : ne laissez ni échelle, ni cartons, ni matériel qui faciliterait l’escalade ou masquerait une intrusion, comme le rappellent les conseils de Groupama.
Le détail de ces équipements est traité dans rideau métallique et vitrine anti-effraction. Pour ce qui concerne le stockage sécurisé des valeurs, voir choisir un coffre-fort adapté.
Détecter et dissuader : éclairage, alarme, vidéo
Retarder ne suffit pas : encore faut-il que l’intrusion soit détectée. Les conseils de prévention évoquent un éclairage suffisant des accès et de la vitrine, afin d’éliminer les zones d’ombre qui favorisent les intrusions, ainsi qu’un système d’alarme adapté à la configuration du local, avec des détecteurs d’ouverture, de mouvement ou de bris de vitre. Une télésurveillance permet de faire réagir un opérateur à toute heure. Certains commerçants ajoutent un générateur de brouillard qui masque rapidement la marchandise.
La vidéoprotection remplit deux rôles : dissuader et, en cas de vol, documenter les faits. Elle est encadrée par des règles propres, notamment sur l’information du public et la protection des données ; renseignez-vous auprès du référent sûreté ou de la préfecture avant l’installation. À l’intérieur, l’aménagement compte autant que le matériel : caisse éloignée de l’entrée, articles précieux en hauteur ou derrière un comptoir, miroirs et caméras pour réduire les angles morts.
Le choix entre alarme sonore locale, alarme reliée à un télésurveilleur ou combinaison avec de la vidéo dépend du local, du quartier et de l’enjeu. Le sujet est développé dans alarme et vidéosurveillance en commerce.
Les gestes d’ouverture, de fermeture et de gestion de la caisse
Le matériel ne remplace pas les habitudes. Les conseils diffusés à destination des commerçants par les autorités et les assureurs insistent sur la vigilance aux moments d’ouverture et de fermeture, sur la limitation des sommes conservées en caisse et sur l’absence de valeurs laissées dans le local après la fermeture, sauf dans un coffre.
Concrètement :
- À l’ouverture : vérifiez l’état des portes, du rideau et des vitrines avant d’entrer ; si quelque chose paraît anormal, ne pénétrez pas seul et alertez les forces de l’ordre.
- Pendant la journée : effectuez des dépôts réguliers pour limiter le numéraire en caisse, et évitez de manipuler de l’argent à la vue des clients.
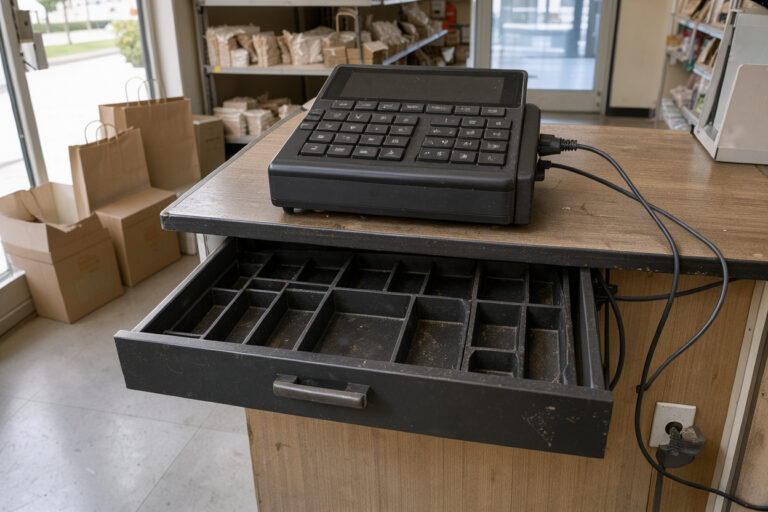
- À la fermeture : videz la caisse et laissez-la ouverte et vide si votre organisation le permet, rangez les articles précieux, vérifiez les accès de service, armez l’alarme, baissez le rideau.
- Les clés et les codes : tenez un registre des clés, changez les codes lors des départs de personnel, ne cachez jamais une clé aux abords.
Ce que le contrat attend en matière de protection
C’est le point le plus souvent négligé. La garantie vol d’un contrat multirisque professionnelle couvre en général le vol par effraction, le vol avec violence ou menace, et les détériorations causées à cette occasion. Mais elle est fréquemment subordonnée à des moyens de protection précisés au contrat : par exemple des fermetures particulières sur les portes ou un système d’alarme. Le contenu exact, et la sanction en cas de manquement, dépendent du contrat.
Le principe est bien décrit par France Assureurs pour l’assurance habitation, et il se retrouve avec des variantes en assurance professionnelle : les assureurs exigent des moyens de protection adaptés, qui doivent être effectivement utilisés, notamment la nuit ou en cas d’absence. Si le cambrioleur est entré alors que les protections exigées n’étaient pas mises en service, l’indemnisation peut être réduite ou refusée selon les clauses.
Quelques réflexes contractuels :
- relisez les conditions particulières et la rubrique « vol » de votre contrat, en repérant les moyens de protection listés ;
- informez l’assureur lorsque vous modifiez le local, l’alarme ou le rideau, car le risque décrit doit rester conforme à la réalité ;
- conservez les factures et les attestations d’installation et de maintenance des équipements ;
- notez les plafonds et les franchises applicables aux marchandises, à la caisse et aux valeurs.
Pour une vue d’ensemble de cette garantie, voir la garantie vol en assurance commerce.
Après un cambriolage : premiers réflexes
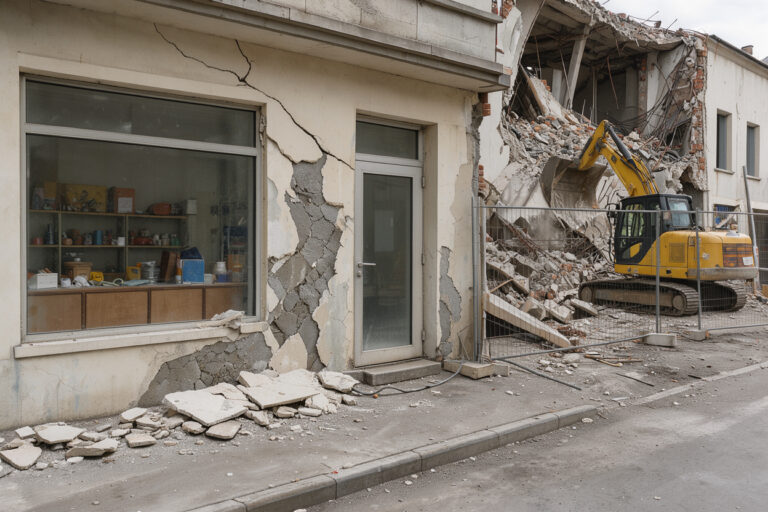
Si le cambriolage a eu lieu malgré tout, les premiers gestes conditionnent la suite. Ne touchez à rien avant l’arrivée des forces de l’ordre afin de préserver les traces, protégez le local contre un second passage (fermeture provisoire des ouvertures forcées) et documentez les dégâts par des photographies.
Vous pouvez déposer plainte auprès d’un commissariat ou d’une gendarmerie. Selon service-public.gouv.fr, il est aussi possible de faire une démarche en ligne sur le site Ma Sécurité pour les atteintes aux biens lorsque l’auteur est inconnu, avec remise d’une copie numérique de la déclaration ; le dépôt de plainte est gratuit. Le récépissé est habituellement demandé par l’assureur pour un vol.
Côté assurance, l’article L113-2 du Code des assurances impose à l’assuré de déclarer le sinistre dans le délai fixé par le contrat, qui ne peut être inférieur à cinq jours ouvrés, ramené à deux jours ouvrés en cas de vol, sauf clause plus favorable. Le retard n’est sanctionné que si l’assureur établit que ce retard lui a causé un préjudice, et il ne peut l’être en cas de force majeure ni d’événement imprévisible. Mieux vaut cependant déclarer sans attendre, en s’appuyant sur les procédures détaillées dans cambriolage dans un commerce : la procédure d’indemnisation et sur le délai de déclaration d’un sinistre en commerce.
Questions fréquentes
Le diagnostic de sûreté est-il payant ?
Non. D’après la fiche du site Ma Sécurité, l’intervention du référent sûreté est gratuite, sans caractère contractuel, et n’engage la responsabilité ni du demandeur ni de la police ou de la gendarmerie. Il s’agit de conseils : vous restez libre de les appliquer, et votre assureur n’est pas tenu par eux.
Mon assureur peut-il exiger une alarme ou un rideau métallique ?
Le contrat peut conditionner la garantie vol à des moyens de protection déterminés, listés dans les conditions particulières ou générales. La nature de ces exigences et les conséquences de leur absence varient d’un contrat à l’autre. Il faut donc s’y référer avant tout achat, et informer l’assureur en cas de changement.
Quel est le délai pour déclarer un vol à l’assureur ?
Selon l’article L113-2 du Code des assurances, le délai contractuel ne peut être inférieur à deux jours ouvrés en cas de vol. Le contrat peut prévoir plus long. En pratique, il est conseillé de déposer plainte rapidement puis de déclarer sans attendre, en joignant le récépissé.
Faut-il tout sécuriser d’un coup ?
Non. Commencez par les points faibles identifiés lors de l’inspection ou du diagnostic : les accès secondaires, l’éclairage, la fermeture de la caisse coûtent peu et réduisent déjà l’exposition. Les investissements plus lourds (rideau, alarme reliée, vidéoprotection) se planifient ensuite selon le risque de votre local.
Conclusion
Sécuriser un commerce contre le cambriolage est une démarche progressive : comprendre les points faibles du local, retarder l’intrusion, la détecter, adopter des gestes réguliers à l’ouverture, à la fermeture et à la caisse. Le diagnostic gratuit d’un référent sûreté est un excellent point de départ. Enfin, cette prévention s’articule avec le contrat : les moyens de protection qu’il cite doivent être installés, utilisés et déclarés, car ils conditionnent souvent la garantie vol. En cas de cambriolage, le dépôt de plainte et une déclaration rapide à l’assureur, dans le délai légal minimal de deux jours ouvrés, protègent vos droits.